零碳园区税收政策如何从优惠清单走向协同服务
清晰的边界能够稳定预期。企业需要知道哪些优惠有现行依据、哪些投入符合条件、政策适用到什么时间;尚属研究建议的支持,不应提前计入项目收益。
政策因此应在设备选型和改造方案确定前进行测算,帮助企业比较税后成本,而不是项目完成后才去寻找优惠。与此同时,不能为获得抵免而扩大不必要的投资:多花一笔设备费用,不会因部分税额抵免就自动变得经济。
项目所得税优惠、资源综合利用增值税政策和环境保护税减征,分别作用于项目经营、资源利用和污染物排放,激励对象并不相同。
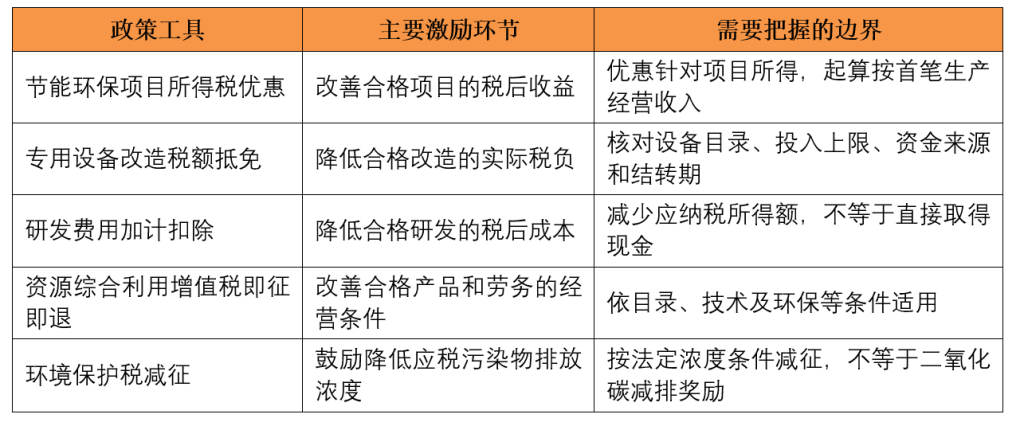
增值税即征即退与所得税优惠的机制又有所不同。它不以企业取得利润为前提,但仍须发生符合条件的应税业务,并按规定缴税、申请退税。尚未形成相应销售的建设项目,不能把未来可能取得的退税视为前期投资补助。
税收无法承担的前期资金需求,可以在符合各自规则的前提下,研究与融资、公共技术服务及阶段性财政支持衔接。重点是识别企业在哪个阶段受约束,再选择工具,而非要求每一家企业都使用同一组政策。
企业一个转型项目可能同时包含设备、研发和资源利用活动,分别适用不同政策。是否可以组合使用,要逐项核对适用条件、叠加规则和排除条款,不能笼统认定“同一项目获得多种支持”就是违规。
税收政策影响的是企业持续投入的意愿和能力。只有让适用依据清楚、兑现预期可判断、专业服务可获得,并与其他工具合理衔接,优惠清单才可能转化为真实的投资、研发和技术进步。
上一篇:
蒸汽应用中常见误区
下一篇:
没有了